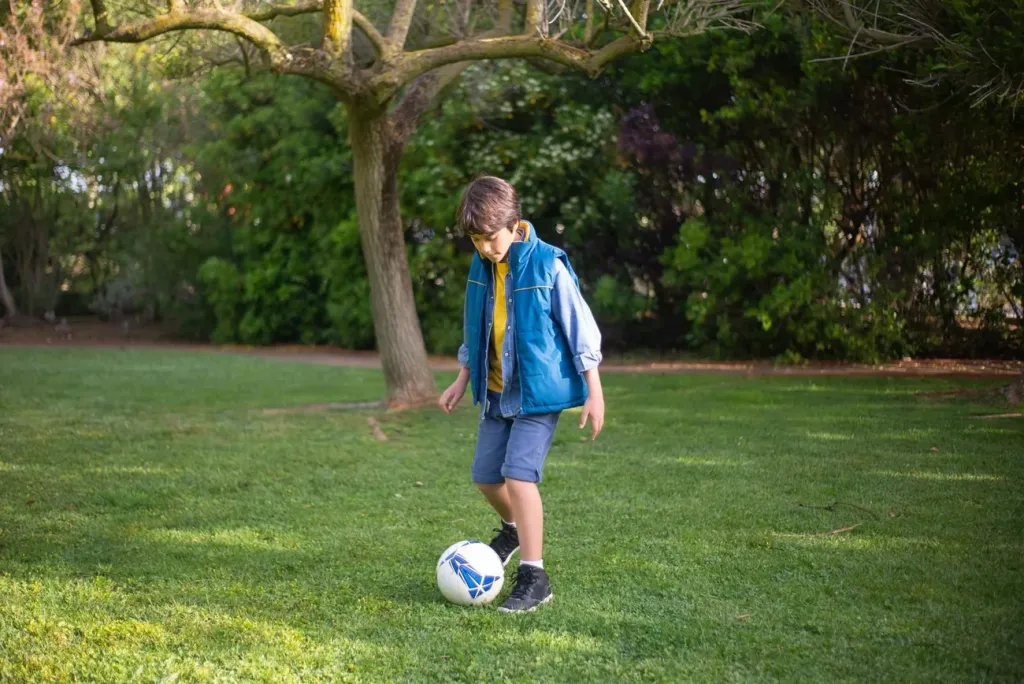
Dzieci grające piłką przy płocie w pewnym momencie trafiają nią w okno sąsiedniego domu. Szyba pęka, na trawniku leży pamiątka po nieudanym strzale, a rodzic, który akurat pilnował zabawy, zaczyna się zastanawiać, czy to on poniesie koszt nowej szyby.
Odpowiedź nie zawsze jest oczywista, bo zależy od wieku dziecka i od tego, jaką ochronę ma rodzina. Więcej o zasadach takiej ochrony można przeczytać na ocdziecka.pl, zanim w ogrodzie dojdzie do kolejnego nieplanowanego strzału.
Stłuczona szyba a przepisy: kto ponosi koszty naprawy
Zasady odpowiedzialności za taką szkodę wyznacza Kodeks cywilny, a decyduje przede wszystkim wiek dziecka w chwili zdarzenia. Do ukończenia 13 lat maluch nie odpowiada samodzielnie za wyrządzoną szkodę zgodnie z art. 426, a za szkodę odpowiada dorosły, który powinien sprawować nad nim nadzór, zgodnie z art. 427.
Sąsiad, któremu pękła szyba, może więc kierować roszczenie do rodzica albo opiekuna, a nie do samego dziecka. Po trzynastych urodzinach sprawa się komplikuje, bo nastolatek może już częściowo odpowiadać sam, jeśli był w stanie ocenić skutki swojego zachowania.
Dlaczego to rodzic, a nie dziecko, płaci za taką szkodę
Chodzi o tak zwaną winę w nadzorze. Jeśli dorosły odpowiadający za dziecko w danej chwili nie dopilnował go w sposób, jakiego można było od niego oczekiwać, konsekwencje finansowe spadają właśnie na niego, a nie na dziecięce kieszonkowe.
Każde takie zdarzenie ocenia się osobno, biorąc pod uwagę miejsce zabawy, wiek dziecka i to, czy dorosły był w danym momencie w pobliżu. Dlatego dwie z pozoru podobne sytuacje na podwórku mogą zakończyć się różnymi wnioskami co do tego, kto zapłaci za szkodę.
Inaczej ocenia się nadzór nad zabawą na ogrodzonym trawniku za domem, a inaczej tuż przy ruchliwej ulicy, bo ten drugi przypadek wymaga od dorosłego większej czujności. Ta sama piłka, ten sam rzut, a mimo to inny poziom odpowiedzialności dorosłego, który akurat pilnował dzieci.
Co daje OC w życiu prywatnym w takiej sytuacji
OC w życiu prywatnym to ubezpieczenie odpowiedzialności cywilnej, które przejmuje ciężar finansowy, gdy ubezpieczony albo ktoś z jego domowników wyrządzi szkodę osobie trzeciej. W typowej ofercie obejmuje ono także dzieci mieszkające z ubezpieczonym, choć szczegółowy zakres, sumę i wyłączenia zawsze trzeba sprawdzić w warunkach konkretnej umowy. Ochrona działa zwykle niezależnie od tego, czy do zdarzenia doszło na własnym podwórku, na osiedlowym placu zabaw czy w gościach u rodziny, o ile mieści się w zakresie wskazanym w umowie.
Dla rodzica oznacza to, że koszt nowej szyby, naprawy ogrodzenia czy porysowanego auta sąsiada nie musi obciążać domowego budżetu w całości. Odpowiedzialność rodziców za szkody, które wyrządza dziecko, nie znika, ale zostaje przeniesiona na ubezpieczyciela w zakresie określonym w umowie.
OC dziecka a NNW: dwie osobne sprawy
Ubezpieczenie następstw nieszczęśliwych wypadków, zgłaszane najczęściej przez szkołę na początku roku, nie jest obowiązkowe. Placówka może przedstawić swoją propozycję, jednak rodzic ma prawo wybrać inny wariant albo kupić polisę samodzielnie, poza ofertą szkolną.
Zakres takiej polisy, w tym suma świadczeń i lista wyłączeń, na przykład dla wybranych sportów, zależy od warunków konkretnego towarzystwa oferującego ubezpieczenie, dlatego dwie z pozoru podobne oferty mogą się od siebie różnić.
To, czy ochrona obejmuje weekendy, ferie i czas spędzany poza domem, zależy od wybranego wariantu: opcja całodobowa działa bez względu na porę dnia i miejsce pobytu dziecka. Dzieci należące do klubu sportowego często muszą mieć polisę rozszerzoną o uprawianą dyscyplinę, jeśli wymaga tego regulamin klubu. Rodzinom, które dużo czasu spędzają poza domem, na przykład na działce albo u dziadków, zależy zwykle na wariancie szerszym niż tylko szkolny.
Co sprawdzić, zanim dojdzie do kolejnego incydentu na podwórku
Kilka pytań pomaga ocenić, czy rodzina ma realną ochronę na taką okoliczność:
1. czy polisa OC w życiu prywatnym obejmuje dzieci mieszkające w tym samym gospodarstwie domowym
2. jaka jest górna granica odpowiedzialności ubezpieczyciela i czy wystarczy na poważniejszą szkodę
3. czy w warunkach umowy są wyłączenia dotyczące konkretnych aktywności dziecka na podwórku
4. czy NNW dziecka obowiązuje również poza szkołą, na przykład w czasie ferii i wakacji
5. czy klub sportowy dziecka wymaga osobnego potwierdzenia rozszerzonej ochrony
6. czy zakres ochrony obejmuje też zdarzenia poza miejscem zamieszkania, na przykład u dziadków czy na wyjeździe
Artykuł sponsorowany